Позначка: банківські рахунки

  • Податкова України масово надсилає листи громадянам з проханням пояснити доходи

    Податкова України масово надсилає листи громадянам з проханням пояснити доходи

    В Україні посилюється фінансовий моніторинг громадян: все більше людей отримують офіційні листи від Державної податкової служби (ДПС) з проханням пояснити походження коштів на своїх банківських рахунках. З початку активного моніторингу, за даними ДПС, таких звернень вже отримали близько 3 000 осіб, і ця кількість продовжує зростати.

    Лише в травні 391 одержувач таких листів прийняв рішення легалізувати свою діяльність та зареєструвався як фізична особа-підприємець (ФОП). Це свідчить про те, що чимало українців фактично ведуть підприємницьку діяльність без офіційного оформлення.

    У ДПС підкреслюють, що метою цих звернень є не покарання, а інформаційна підтримка громадян, яка має допомогти зрозуміти вимоги законодавства. «Це своєрідна комунікація з бізнесом, яка стимулює людей до легалізації доходів», — зазначають у відомстві. Наразі готується ще близько 700 нових листів до громадян, чия фінансова активність викликає підозру щодо ведення підприємницької діяльності без реєстрації.

    З 1 березня 2025 року ДПС отримує дані з Єдиної системи обліку реєстраторів розрахункових операцій (РРО). Податківці відстежують регулярні грошові перекази від продажу товарів на популярних онлайн-платформах, таких як OLX, NovaPay, Prom.ua, а також діяльність ФОП, які приймають кошти без фіскалізації.

    Народна депутатка від «Слуги народу» Ольга Василевська-Смаглюк роз’яснює, що епізодичний продаж особистих речей (одяг, побутова техніка, меблі) не вважається підприємництвом і не підлягає оподаткуванню. Штрафів за такі поодинокі операції не передбачено. Однак систематичні та масові продажі однотипного товару можуть викликати інтерес у податкових органів і стати підставою для перевірок.

    Таким чином, держава робить кроки для виведення тіньового бізнесу у легальний сектор не за допомогою штрафів, а завдяки інформаційним листам-нагадуванням. Вже сотні українців заохочуються до офіційної реєстрації своєї діяльності, що є важливим кроком для розвитку прозорої економіки.

  • Блокування банківських карток: чому українці дедалі частіше стикаються з фінансовим моніторингом

    Блокування банківських карток: чому українці дедалі частіше стикаються з фінансовим моніторингом

    Українські банки посилили перевірку грошових операцій, що призвело до зростання випадків блокування карток клієнтів. Згідно із законодавством про протидію відмиванню коштів, фінансові установи зобов’язані перевіряти перекази, які мають ознаки ризикових. У результаті дедалі більше українців стикаються з ситуаціями, коли доступ до грошей блокується без попередження.

    Причинами для блокування можуть стати:

    • регулярні перекази між фізичними особами без пояснення;

    • великі суми коштів без підтвердженого джерела походження;

    • отримання грошей з-за кордону без призначення платежу;

    • транзакції з осіб або організацій, пов’язаних із країнами, що під санкціями;

    • використання картки сторонніми особами або її застосування в бізнес-діяльності без офіційної реєстрації.

    Зростання уваги банків до таких випадків є відповіддю на нові вимоги Національного банку та посилення правил фінансового моніторингу, що відповідає європейським стандартам боротьби з тіньовими схемами.

    Щоб уникнути блокування, експерти радять дотримуватися кількох простих правил:

    • не передавати свою картку родичам чи знайомим;

    • уникати регулярних переказів невідомим особам;

    • за можливості — вказувати призначення платежів;

    • у разі великої суми або надходжень з-за кордону — бути готовим підтвердити джерело коштів (договори, рахунки, довідки тощо).

    Якщо ж картку вже заблоковано, клієнт має право звернутися до банку з письмовим запитом та вимагати офіційного пояснення причин блокування. У більшості випадків ситуація вирішується після надання відповідних документів.

    Утім, цей процес може зайняти кілька днів, що в умовах війни та економічної нестабільності стає серйозним викликом для багатьох громадян. Саме тому юристи радять зберігати фінансову прозорість, щоб не опинитись у ситуації, коли власними коштами неможливо скористатися.

  • Податкова побачить усе: в Україні створюють реєстр рахунків і сейфів

    Податкова побачить усе: в Україні створюють реєстр рахунків і сейфів

    Уряд України схвалив законопроєкт, який передбачає створення централізованого реєстру банківських рахунків і сейфів фізичних осіб. Ініціатива є частиною зобов’язань України в межах адаптації законодавства до вимог ЄС та підготовки до приєднання до платіжної системи SEPA — Єдиної зони платежів у євро.

    Новий реєстр збиратиме базову інформацію про рахунки та сейфи українців: дату відкриття і закриття, IBAN, ПІБ власника, дані про фінансову установу, а також укладені договори на оренду банківських сейфів. Однак, як стверджують у Міністерстві фінансів, реєстр не включатиме інформацію про залишки на рахунках, рух коштів чи вміст сейфів.

    Хто і що знатиме

    Банки, небанківські установи та емітенти електронних грошей будуть зобов’язані передавати інформацію про рахунки до Державної податкової служби. Саме податкова отримає доступ до всієї бази рахунків та банківських сейфів громадян, що частково ставить під сумнів поняття банківської таємниці.

    Доступ до інформації також матимуть правоохоронні органи та фінансовий моніторинг — але виключно в межах закону та за регламентованим порядком.

    Можливі наслідки

    Юристи зазначають, що реєстр дозволить податковій швидше виявляти незадекларовані рахунки, у тому числі закордонні. Це може стати підставою для перевірок джерел доходів або порушень у сфері оподаткування, зокрема для фізичних осіб-підприємців, які ведуть бізнес через особисті рахунки.

    Експерти попереджають і про іншу загрозу — втрату довіри до банківської системи. За даними Центру Разумкова, 62% українців не довіряють державним інституціям щодо захисту персональних даних. На цьому фоні Асоціація українських банків застерігає, що частина громадян може почати частіше використовувати готівку або криптовалюти.

    Заспокоюють, але пильнують

    Попри побоювання, юристи наголошують: реєстр не містить критичної інформації, як-от суми на рахунках, і є радше технічним кроком, ніж інструментом для повного контролю. Аналогічні системи вже діють у багатьох країнах ЄС, де вони є частиною стандартного інструментарію фінансового моніторингу.

    Законопроєкт передбачає й інші зміни: запуск реєстру бенефіціарних власників трастів, удосконалення верифікації даних, запровадження санкцій за порушення у сфері фінмоніторингу та захист викривачів.

  • Криптовалюта, шуба і Damiani: що задекларувала віцемерка Одеси

    Криптовалюта, шуба і Damiani: що задекларувала віцемерка Одеси

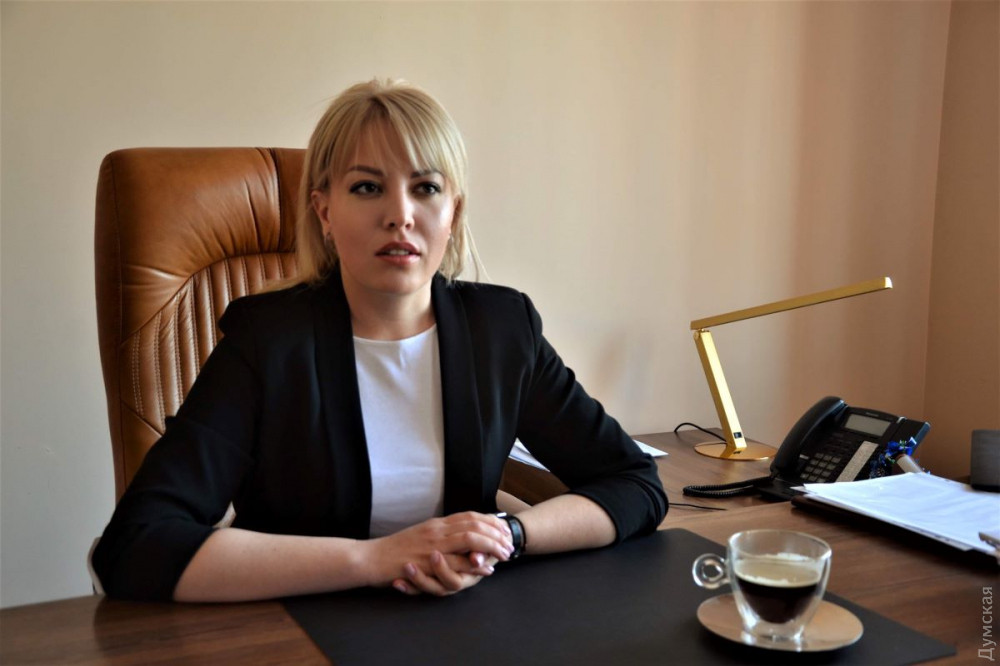
    Заступниця одеського міського голови з питань діяльності виконавчих органів ради Ганна Позднякова подала щорічну декларацію за 2024 рік, у якій зазначила суттєві доходи, криптовалютні активи, дорогі речі та нерухомість. Дані стали доступні через Єдиний державний реєстр декларацій.

    Позднякова задекларувала дві квартири у власності та ще одну — у користуванні. Перша квартира площею 33,6 м² належить їй із 2016 року, друга — офісне приміщення площею 51,5 м² — з’явилося у 2017 році. Третім об’єктом нерухомості є квартира площею 86,8 м², якою вона користується з 2022 року. Її власницею є мати посадовиці — Алла Позднякова.

    У декларації також зазначено, що посадовиця виховує двох дочок — Марію та Анастасію, які проживають разом з нею в Одесі.

    Загальний дохід Ганни Позднякової за 2024 рік склав понад 998 тисяч гривень. На посаді заступниці мера вона заробила 533 тисячі гривень, ще 455 тисяч гривень — як директорка КП “Теплопостачання міста Одеси”, де працювала до червня 2024 року. Окрім того, у декларації зазначено 10 320 гривень державної допомоги при народженні дитини.

    Серед фінансових активів чиновниця задекларувала 25 тисяч доларів США готівкою. Також вона має рахунки у “ПриватБанку” та “Універсал Банку”, хоча суми на них не уточнені.

    Окрему увагу привертає її криптовалютний актив: на рахунку Позднякової — 6,02 біткойна. За поточним курсом це понад 20 мільйонів гривень. Для порівняння: ще в минулорічній декларації зазначалося 14,037 біткойна. У 2021 році, за оцінками аналітиків, вона задекларувала криптовалюту на суму понад 53 мільйони гривень, що стало рекордом серед посадовців Одещини.

    У переліку майна віцемерки також розкішні речі: соболина шуба, ювелірні прикраси бренду Damiani (обручка, сережки та кулон з білого золота з діамантами), а також сумочка Louis Vuitton. Все це задекларовано як майно, придбане до подання першої декларації.

    Для порівняння, інший заступник міського голови Одеси — Валерій Сілін — у 2024 році заробив 1 мільйон 126 тисяч гривень, а також отримав понад 600 тисяч гривень пенсійних виплат.

  • Пенсія у 46: Як ексголова Волинської ОДА Юрій Погуляйко примножив статки за час роботи в регіоні

    Пенсія у 46: Як ексголова Волинської ОДА Юрій Погуляйко примножив статки за час роботи в регіоні

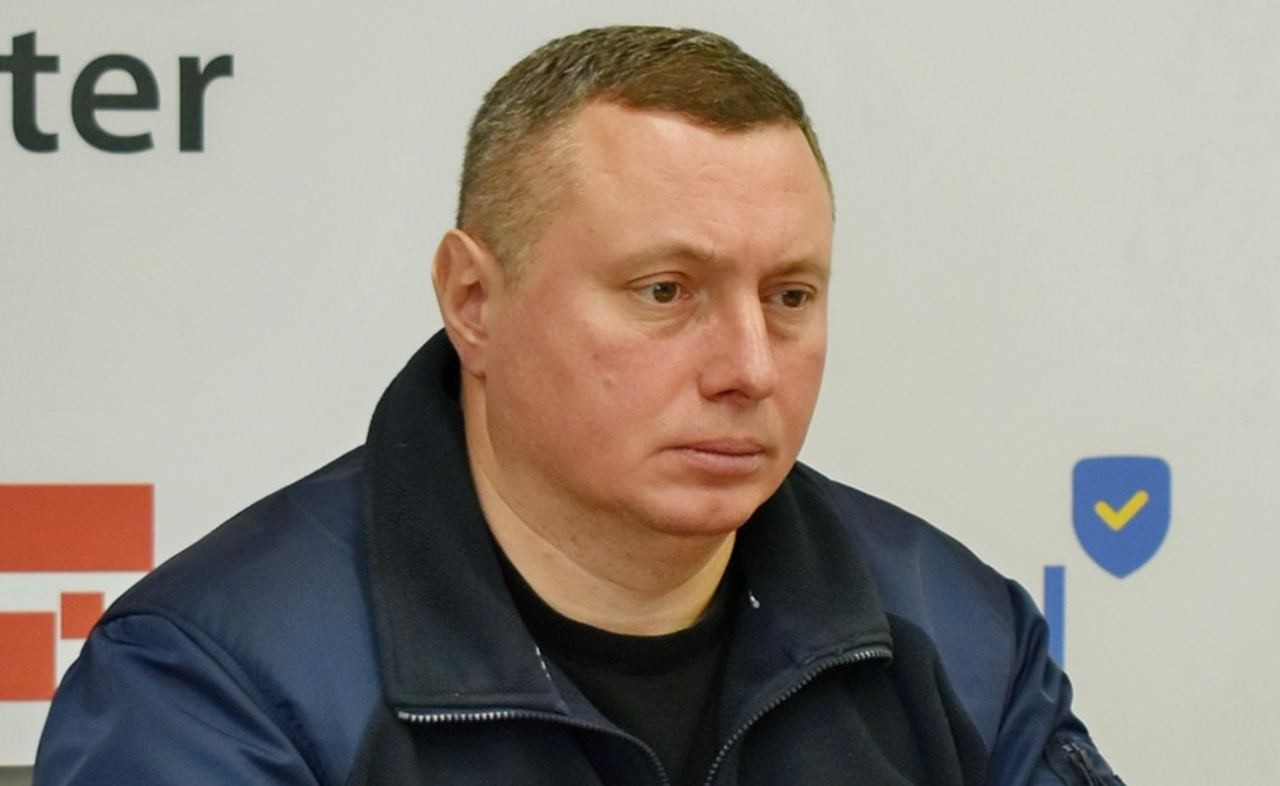
    Колишній очільник Волинської обласної державної адміністрації Юрій Погуляйко після звільнення у 2024 році офіційно став пенсіонером та вже отримав понад 200 тисяч гривень пенсії. Попри відсутність задекларованої нерухомості чи автомобіля, його родинні заощадження за майже п’ять років роботи в ОДА зросли у чотири рази.

    Юрій Погуляйко очолював Волинську ОДА з грудня 2019 року до листопада 2024 року. Право на пенсію він отримав завдяки службі в органах внутрішніх справ та податковій міліції. За 2024 рік, тобто менш ніж за 11 місяців, Погуляйко отримав 1,32 млн гривень зарплати. Дохід його дружини-нотаріуса склав 890 тисяч гривень. Крім того, після звільнення з ОДА він отримав 336 тисяч гривень вихідної допомоги. Разом із пенсією загальний дохід родини за рік перевищив 2,76 млн гривень.

    У декларації Погуляйко вказав, що не має ні землі, ні квартири. Однак його дружина володіє нежитловим приміщенням у Луганську (98,4 м²). Щодо автомобілів – у 2021 році з декларації зникла його вживана Audi, а замість цього він задекларував 1,6 млн гривень від продажу рухомого майна. Дружина ексчиновника захоплюється мототехнікою: у 2021 році вона придбала BMW K1300S (2011 року), який продала у 2023-му за 500 тисяч гривень, а натомість купила Triumph Bonneville T100 (2018 року) за 221 тисячу гривень.

    Під час роботи на посаді голови Волинської ОДА заощадження родини значно збільшилися. У своїй декларації Юрій Погуляйко вказав 40 280 доларів на банківських рахунках, 1,376 млн гривень у грошових активах, а також 490 тисяч гривень, переданих в управління. Таким чином, за роки керівництва регіоном фінансовий стан сім’ї значно покращився, хоча жодних пояснень про джерела такого зростання ексчиновник не надав.

    Після відставки Погуляйка Волинську ОДА очолив Іван Рудницький, колишній керівник управління СБУ в області. Чи буде новий голова працювати так само «ефективно», як його попередник – покаже час.

  • Брат Залужного за час війни заробив мільйони в Міноборони, а нещодавно став радником в МЗС

    Брат Залужного за час війни заробив мільйони в Міноборони, а нещодавно став радником в МЗС

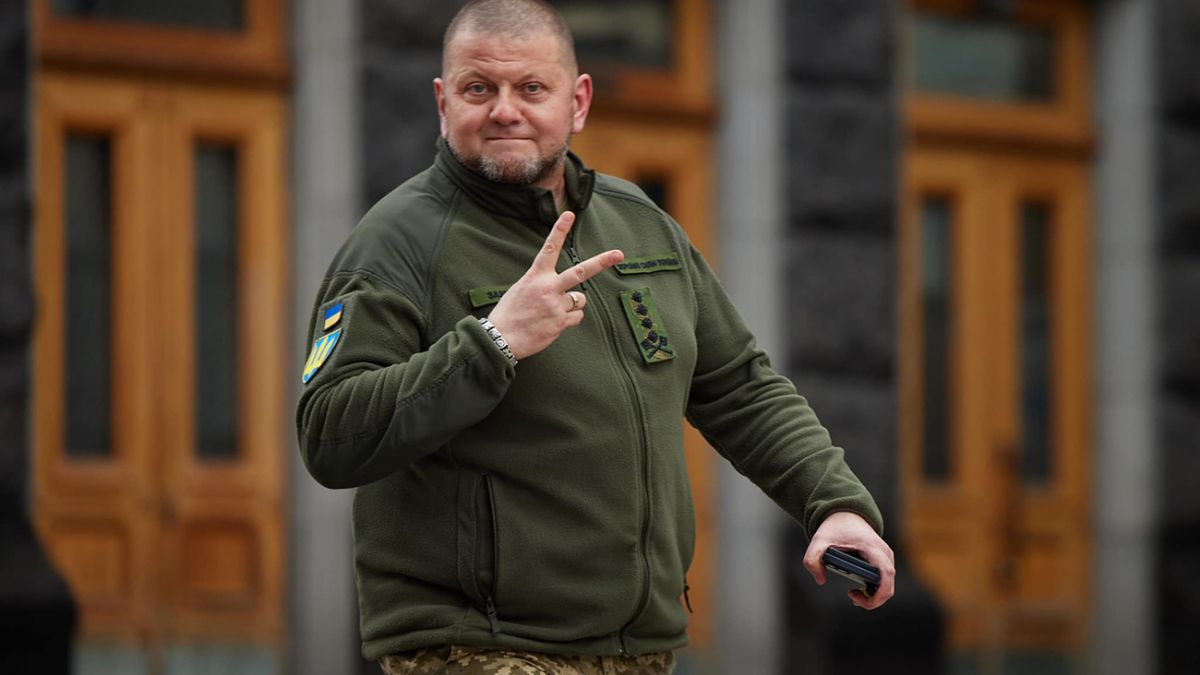
    Брат посла у Великобританії, колишнього Головнокомандувача ЗСУ Валерія Залужного Артур також змінив військову службу на дипломатичну. Рідний брат Залужного працює радником у Міністерстві закордонних справ. На цю посаду його було призначено у 2024 році.

    Про це пише видання 360ua.news.

    Згідно даних декларації Артура Залужного, його зарплата у Міноборони склала  склала 1 228 357 гривень за рік. Ще 3 191 103 гривень Артур Залужний отримав як “компенсацію під час перебування у довготерміновому відрядженні”.

    А за пів року з початку повномасштабного вторгнення, у вересні 2022-го, Артур Залужний став власником позашляховика VOLKSWAGEN ATLAS.

    Також, згідно даних декларації Артура Залужного за 2023 рік, він не має жодного рахунку в українських банках. Натомість в декларації вказаний закордонний рахунок в бельгійському ING Belgium (Брюссель) із задекларованою сумою у розмірі 14 000 євро.

    Відкритим лишається питання, чи дійсно у громадянина України Артура Залужного відсутні рахунки в українських банках, чи то молодший Залужний навмисно “забув” вказати їх у своїй декларації.

    ФОТО: Фрагмент декларації рідного брата екс-главкома Артура Залужного за 2023 рік
  • Новий в.о. начальника Житомирської митниці Михайло Терьохін отримує значну пенсію

    Новий в.о. начальника Житомирської митниці Михайло Терьохін отримує значну пенсію

    Новопризначений в.о. начальника Житомирської митниці Михайло Терьохін отримує значну пенсію. Останній раз сума його пенсійних виплат склала майже 285 тисяч гривень.

    Згідно з деклараціями, Терьохін почав декларувати пенсійні виплати ще з 2019 року. Відомо, що у квітні 2020 року він виграв суд за позовом до Державної фіскальної служби (ДФС). Судове рішення стосувалося виплат, пов’язаних з інвалідністю, яка настала в період його служби в податковій міліції.

    Про це пише Absolution Leaks.

    Цікаво, що дружина митника під час війни придбала новий CITROEN С5 (2022) за 1,18 млн гривень. І ще має 200 тис. доларів, а у 2019 році вона отримувала соцдопомогу.

    З грудня 2024 року Терьохін став керівником Луганської митниці. До цього він з 2020 року працював начальником відділу Енергетичної митниці, а до роботи в митних органах був співробітником ДФС: з 2016 року до березня 2019 року – старший оперуповноважений з ОВС головного управління внутрішньої безпеки, потім заступником начальника управління ДФС України.

    Згідно з декларацією, поданою ним за 2023 рік, його зарплата тоді була 186 тисяч 575 гривень, пенсію він отримав у розмірі 285 тисяч гривень, а готівкою він задекларував 16 тисяч доларів та 100 тисяч гривень. З 2021 року він володіє автомобілем LINCOLN MKX 2016 року випуску. З 2022 року він мав у власності два нежитлових приміщення площею 4,7 та 3,6 квадратних метри. З 2012 року він мав право проживати у гуртожитку, який належить Подільській РДА у Києві, а з 2018 року — право проживати у квартирі в Києві площею у 73,8 квадратних метри. У серпні 2024 року він подав декларацію, повідомивши, що став власником квартири з аналогічною площею.

  • Вашу картку можуть заблокувати: банки посилюють контроль за транзакціями

    Вашу картку можуть заблокувати: банки посилюють контроль за транзакціями

    З 1 лютого українські банки запровадили обмеження на перекази з картки на картку – не більше ніж 150 тисяч гривень на місяць. Це частина заходів із боротьби з незаконними фінансовими операціями, а також спроба посилити контроль за рухом коштів фізичних осіб.

    Про те, через які причини найчастіше може покарати банк та як це відбувається, пише OBOZ.UA.

    Як банки блокують рахунки українців

    “Останні обмеження впровадили через казино. Українці страждають через те, що наші казино використовували дропи, а Нацбанк не знайшов кращого рішення, аніж обмежити всім перекази”, – розповідає високопоставлений представник уряду. “Дропи” – це українці, які продають свої банківські картки для виведення коштів. У деяких казино половина усіх зарахованих гравцями коштів начебто не беруть участі в грі і повертаються на рахунки фізосіб. І потім ці фізособи (а насправді “дропи”) виводять кошти.

    “Можна збирати 25-30 млрд грн податків, а у 2024-му зібрали 17,7 млрд грн. Тобто десь 71 оператор недоплачує до 12,2 млрд грн. Але точної цифри ніхто не знає”, – розповідають в уряді. При тому заблокувати рахунки “дропа” не так легко. На організаторів схеми працює цілий штат юристів.

    За підозрілі надходження від казино банки блокують рахунки першочергово. OBOZ.UA проаналізував десятки судових справ (йдеться про позови українців проти банків). Левова частка позовів проти банків – від тих, кого банк вважає “дропами”. Яскравий приклад – цивільна справа 757/4118/24-ц, яку розглядав кілька місяців тому Печерський районний суд Києва. Адвокатка вимагала, щоб “Райффайзен Банк” розблокував рахунок клієнта, на який надходить зарплата. “Незаконні операції не проводились, однак банк безпідставно заблокував рахунок”, – заявила представниця позивача.

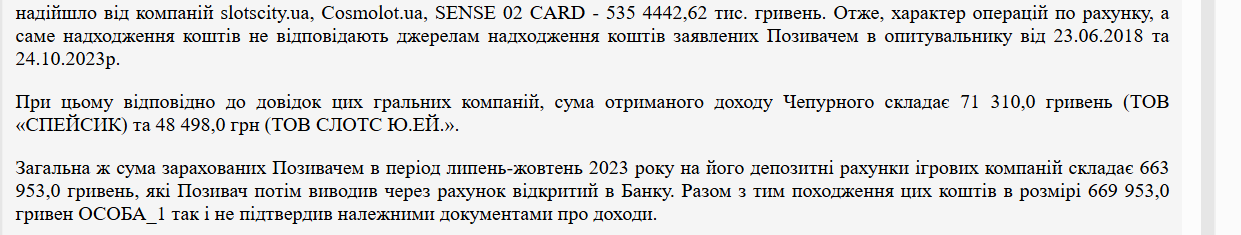
    “Крім заробітної плати на рахунок надійшло від компаній slotscity.ua, Cosmolot.ua, SENSE 02 CARD 535 442,62 тис. грн”, – йдеться в матеріалах справи. Крім того, він також отримав дохід від цих гральних компаній у розмірі 71,3 тис. та 48,5 тис. грн відповідно. У сумі від казино позивач за чотири місяці отримав 663,9 тис. грн. Такі транзакції чоловік пояснив тим, що він поповнив рахунки в казино і вирішив, не зробивши ставки, вивести кошти на рахунок у “Райффайзен Банку”. Такі дії повністю відповідають поведінці “дропів”.
    Про що йдеться в рішенні

    “Позивач за рахунок невідомих джерел зміг за певний період 2023 року поповнити депозит у цих казино на загальну суму 663 тис. грн (сума згідно з наданими довідками) і потім виводить дані кошти на свій рахунок у банку. Якщо порівняти, то річний дохід позивача за весь 2022 рік становить 634 тис. грн (згідно з наданою довідкою ОК-5). Щодо даних транзакцій, позивач так і не зміг розкрити джерела, за рахунок яких він проводив ставки в онлайн-казино”, – йдеться в рішенні суду. Зазначимо, що це цивільна справа, позивача ніхто не звинувачував у відмиванні коштів. Однак Печерський районний суд Києва вирішив відхилити позов і погодився, що банк законно закрив рахунок.

    Клієнт банку також вимагав заплатити йому моральну компенсацію у розмірі 733 тис. грн. “Перспектива того, що щодо позивача можуть бути проведені слідчі дії та він може бути обвинуваченим у відмиванні коштів чи тероризмі, останнього дуже пригнічує. Враховуючи зазначене, позивач просить вимоги задовольнити та стягнути з АТ КБ “Приватбанк” 733 000 грн моральної шкоди”, – йдеться в позові.

    Банк встановив, що з 1 січня 2023-го до 21 лютого 2024-го на рахунок клієнта надходили великі суми: від 78 тис. до 317,2 тис. грн. При цьому той дохід, який він вказав у анкеті, становив 35 тис. грн.

    “Враховуючи наведені положення законодавства, а також умови АТ КБ “ПриватБанк”, під час аналізу діяльності позивача на підставі наявних документів та відомостей банк встановив неприйнятно високий ризик, у зв`язку із чим ухвалив рішення про відмову від підтримання ділових відносин із позивачем”, – йдеться в матеріалах справи. Звісно, суд відмовив клієнту банку.

    Необхідно дотримуватись правил фінансової гігієни, тоді жодних проблем із банками не буде. Якщо ви, наприклад, берете гроші у борг, варто оформити договір позики. Також важливо отримувати “білі доходи”. Якщо банк матиме до вас питання, на які ви зможете надати відповіді, проблем із фінмоніторингом не буде.

    Усі українські банки блокують рахунки через порушення правил фінансового моніторингу. І навіть якщо клієнт не знав, що порушує, банк автоматично перевірить транзакцію і визначить як “ризиковану”. А якщо ризикованих операцій багато, то можуть розірвати угоду про співпрацю.

    Інколи для блокування достатньо обміняти криптовалюту й отримати кошти з рахунку, який раніше використовували шахраї. Також заблокувати можуть будь-яку “нетипову” операцію: на велику суму з готівкою. Під особливою увагою перебувають і всі політично значущі особи. Тому, якщо ви, наприклад, народний депутат, банк буде значно частіше просити у вас пояснити, хто переказав вам кошти.

    Особливу увагу варто приділяти таким випадкам:

    • зняття незвично великої суми готівки в регіоні, де ви зазвичай не перебуваєте;
    • великі онлайн-покупки, особливо вночі;
    • отримання великої суми на картку та її виведення готівкою;
    • операції з криптовалютою чи іншими віртуальними активами на суму понад 30 тис. грн;
    • транзакції на великі суми.

    Фінансовий моніторинг в Україні з часом буде лише посилюватись. Саме банки мають контролювати, що клієнт використовує “білі” гроші, а фінансова установа не допомагає відмивати зароблене в “тіні”.
  • Обережно: шахраї крадуть банківські дані через фішингові сайти

    Обережно: шахраї крадуть банківські дані через фішингові сайти

    Кіберзлочинці продовжують використовувати фішингові сайти для викрадання банківських даних українців. Вони надають себе за покупців на торговельних платформах і надсилають продавцям фальшиві посилання нібито для «підтвердження оплати», після чого забезпечують доступ до банківських рахунків жертвою.

    Шахраї використовують фальшиві сайти та підроблені посилання для виманювання персональних даних на торговельних майданчиках. Про це повідомляє Державна служба спеціального звʼязку та захисту інформації України.

    Основним інструментом шахраїв у їхній схемі є фальшиві сайти та посилання, які імітують справжні ресурси,

    – йдеться у повідомленні.

    Приклад такої схеми:

    Крок 1. Шахрай робить вигляд, що хоче купити товар. Зловмисник пише продавцеві на торговельному майданчику OLX, демонструючи зацікавленість у товарі. Він пропонує перенести спілкування до месенджера Telegram, мотивуючи це нібито технічними проблемами з відображенням фотографій на платформі OLX.

    Крок 2. Шахрай у месенджері повідомляє про готовність придбати товар і пропонує організувати відправлення через “Нову Пошту” з повною передоплатою на картку. Для цього він запитує у продавця номер картки для оплати і надсилає адресу для доставки товару.

    Крок 3. Запевняє, що все оплатив і надсилає фішингове посилання, стилізоване під сторінку авторизації банку, де продавцеві пропонують підтвердити отримання коштів.

    Крок 4. Виманює дані через шахрайський сайт.

    На фішинговій сторінці продавцеві пропонують ввести номер мобільного телефону, номер картки та ПІН-код для підтвердження отримання коштів.

    Крок 5. Шахрай краде гроші. Отримані дані шахраї використовують для прив’язки акаунту користувача до нового пристрою або для онлайн-авторизації на порталі відповідного банку, що дає їм змогу вивести кошти з рахунку жертви.

    Як уберегтися від шахрайства

    Обговорюйте деталі угоди виключно в чаті торговельного майданчика або використовуючи його додаток! Перевіряйте сайти, на яких вводите свої дані.

  • Фінмоніторинг посилюється: з 2025 року українців очікують обмеження на рахунки та перекази

    Фінмоніторинг посилюється: з 2025 року українців очікують обмеження на рахунки та перекази

    З 1 січня 2025 року в Україні вступають у дію нові вимоги до фінансового моніторингу, які суттєво змінять правила роботи банків із фізичними особами та фізичними особами-підприємцями (ФОП). Згідно з Меморандумом, затвердженим Національним банком, вводяться обмеження на кількість рахунків та ліміти на грошові перекази.

    Про це йдеться в проєкті Меморандуму, підготовленого банками, підписання якого може розпочатися цього тижня і розтягнутися на невизначений час. Очікується, що спочатку до нього підключаться великі банки, а потім і менші структури.

    Уривчасті дані про цей документ надходили ще в середині листопада, і «Страна» писала про це кілька тижнів тому. Тоді було відомо про наміри банків встановити посилений контроль над операціями українців від 50 тис. грн, якщо їм передувало внесення готівки.

    А з останньої редакції Меморандуму стало зрозуміло, що під посилений контроль буде взято не тільки грошові проводки після зарахування готівки, а всі без винятку.

    У документі виписано чотири ключові напрямки. Перше – на етапі відкриття рахунку людині або ФОПу, новому клієнту має присвоюватися одна з трьох категорій ризику. Низький і середній ризик – у цьому разі з боку банку застосовуються спрощені заходи перевірки: без обов’язкового підтвердження доходів, тобто банк не просить надати зарплатну довідку або податкову декларацію, якщо йдеться про ФОПа. У цю категорію мають потрапляти клієнти, які під час первинного анкетування заявляють про місячний дохід до 150 тис. грн – з 1 січня 2025 року і до 100 тис. грн – з 1 червня 2025 року.

    Високий ризик може присвоюватися клієнтам із великими сумами доходів, або які є PEP (політично значущими особами), або якщо відомо про їхні підозрілі операції в інших банках тощо. У таких людей запитуватимуть більше підтверджувальних документів, а їхні операції посилено перевірятимуть у рамках фінансового моніторингу.

    Другий напрям Меморандуму – це моніторинг платіжних операцій. Тут для клієнтів вводяться додаткові обмеження залежно від присвоєної категорії ризиковості (низька, середня, висока). За умови відсутності документально підтверджених доходів – тобто без надання банку довідок, декларацій – фінансисти запроваджують свої власні обмеження на будь-які грошові перерахування (виняток зроблять для волонтерів, власників зарплатних карток):

    1. Клієнтам високого рівня ризику встановлюється ліміт у сумі 50 тис. грн на місяць.

    2. Клієнтам середнього і низького ризику два ліміти, що змінюються:

    – до 150 тис. грн – з 1 січня 2025 року;
    – до 100 тис. грн – з 1 червня 2025 року.

    Ці ліміти можуть переглядатися персонально для кожного після надання документів про доходи, залежно від їхнього розміру в кожному випадку.

    Нагадаємо, що з 1 жовтня 2024 року Нацбанк запровадив заборону для всіх фізосіб на грошові p2p-перекази (за номерами банківських карток) понад 150 тис. грн/міс. із кількома винятками. Наприклад, ліміт не поширюється на IBAN-перекази (за номерами рахунків). Але вищевказані обмеження в рамках Меморандуму не мають винятків, і поширюються на всі перекази: і на p2p, і на IBAN.

    Третій напрямок передбачає введення заборони на відкриття клієнтам без офіційно підтверджених доходів понад 3 поточних рахунків в одній валюті. Виняток є для кредитних, депозитних рахунків і рахунків під держпрограми (наприклад, Національний кешбек, єВідновлення).

    Четвертий напрям Меморандуму стосується створення централізованого реєстру сумнівних клієнтів, яких фінансисти називають «фінансовими мулами» – Нацбанк називав їх дропами (люди, які передають свої рахунки в користування третім особам за винагороду). Банки, які підписали цей документ, збираються обмінюватися інформацією про клієнтів. Отже, якщо людині примусово закриватимуть рахунок в одному банку, то в неї будуть проблеми з відкриттям його в інших фінустановах.