Позначка: біржа

  • Болючий дебют: ринкова вартість Shein впала у чотири рази після невчасного виходу на біржу в Гонконзі

    Болючий дебют: ринкова вартість Shein впала у чотири рази після невчасного виходу на біржу в Гонконзі

    Один із найбільших світових онлайн-ритейлерів модного одягу Shein зіткнувся з обвалом котирувань під час свого первинного публічного розміщення акцій (IPO) на Гонконгській фондовій біржі. У перший же день торговельної сесії вартість паперів компанії знизилася на 10 відсотків, сигналізуючи про глибокий скепсис інвесторів щодо її подальших перспектив.

    У межах IPO компанії вдалося залучити близько 1,7 мільярда доларів США від продажу 280 мільйонів акцій за ціною 48,56 гонконгського долара за штуку. Попри значний обсяг залученого капіталу, загальна ринкова капіталізація Shein за підсумками розміщення склала лише 26 мільярдів доларів. Для порівняння, під час пікового періоду у 2022 році ринок оцінював маркетплейс у колосальні 100 мільярдів доларів — поточний показник відображає падіння оцінки майже у чотири рази.

    Сьогоднішній дебют став результатом тривалих та невдалих пошуків публічної платформи: раніше компанія планувала вийти на біржі у США та Великій Британії, проте завадили регуляторні та політичні перешкоди. Заради обходу обмежень маркетплейс навіть переніс штаб-квартиру з Китаю до Сінгапуру, проте остаточний вибір Гонконгу не врятував ситуацію від провального старту.

    Аналітики агентства Reuters виділяють кілька ключових причин ринкового фіаско:

    Фундаментальні фінансові показники: темпи зростання продажів компанії суттєво сповільнюються, тоді як операційні та маркетингові витрати стрімко зростають.

    Зміна податкового законодавства: Європейський Союз із 1 липня скасував безпошлинний режим для дешевих посилок вартістю до 150 євро, а Сполучені Штати ліквідували аналогічний пільговий поріг ще у 2025 році.

    Залежність від ключових ринків: на ринки США та Європи припадає близько 60% загальної виручки ритейлера, тому нові митні збори болюче вдарять по бізнес-моделі дешевого одягу.

    «Shein десять років доказывала, сколько людей готовы покупать платья по $5. Но в первый день торгов в Гонконге компания узнала, что покупатели и акционеры руководствуются совершенно разными мотивами», – зазначив провідний аналітик eToro в Азиатско-Тихоокеанському регіоні Джош Гилберт.

  • Шалений прибуток чи миттєве банкрутство: чому торгівля ф’ючерсами лякає та приваблює інвесторів

    Шалений прибуток чи миттєве банкрутство: чому торгівля ф’ючерсами лякає та приваблює інвесторів

    Ф’ючерсний ринок, історія якого налічує понад століття, залишається одним із найдинамічніших та водночас найризикованіших секторів світових біржових торгів. Попри усталені упередження щодо надзвичайної складності цих контрактів, саме похідні фінансові інструменти надають професійним трейдерам унікальні можливості, які принципово недоступні на класичному ринку спотових акцій.

    Ф’ючерс є стандартизованим біржовим контрактом на купівлю або продаж базового активу за фіксованою вартістю у визначену дату в майбутньому. Ключовою особливістю торгівлі на провідних міжнародних майданчиках виступає система гарантійного забезпечення, або початкової маржі. Інвестору не потрібно виплачувати повну вартість контракту – достатньо внести від 3 до 15 відсотків суми залежно від інструменту. Це автоматично створює вбудоване кредитне плече: забезпечивши депозит лише у 5–10 тисяч доларів, гравець отримує контроль над позицією номінальною вартістю у 100 тисяч доларів на ринках нафти, золота, пшениці, провідних фондових індексів чи криптовалют.

    Серед головних переваг роботи з деривативами експерти виділяють колосальну ліквідність та мінімальні спреди на базові активи. Це дозволяє відкривати й закривати великі позиції практично без впливу на ринкові котирування. Окрім того, інструмент забезпечує абсолютну свободу гри на падіння: відкриття коротких позицій відбувається за тими ж простими правилами, що й звичайна купівля, без брокерських обмежень чи додаткових витрат. Прозорі біржові дані відкривають шлях до якісного кластерного аналізу обсягів, а майже цілодобовий графік торгів дозволяє оперативно реагувати на нічні події та новини світової економіки.

    Зворотним боком високої ефективності капіталу є симетричне збільшення потенційних збитків. За умов використання кредитного плеча 1:20 несприятливий рух ціни всього на 5 відсотків призводить до повної втрати внесеного забезпечення та примусового закриття позиції брокером через маржин-колл. Додаткові складнощі створює обмежений термін дії контрактів, який змушує періодично переносити угоди у наступні періоди, розуміти специфіку контанго і беквордації, а також володіти значним капіталом для старту.

    Фінансові аналітики підкреслюють, що торгівля ф’ючерсами ідеально підходить для досвідчених спекулянтів із залізною дисципліною або для інституційних хеджерів, які страхують виробничі ціни від ринкових коливань. Без чіткої стратегії та суворого управління ризиками вбудоване кредитне плече здатне миттєво знищити депозит замість очікуваного примноження прибутку.


  • «Біржовий шок у РФ: акції енергогигантів обвалилися після атаки на Москву»

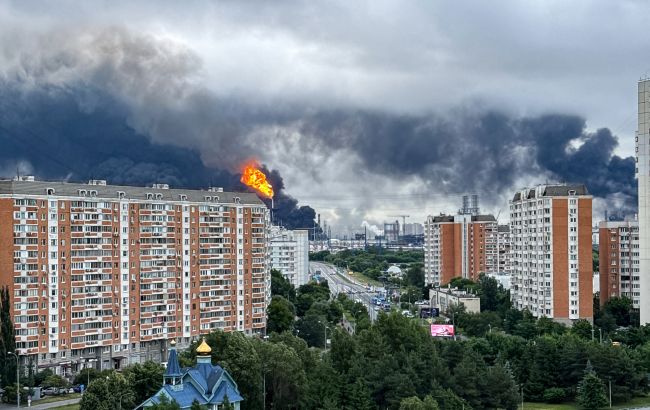
    «Біржовий шок у РФ: акції енергогигантів обвалилися після атаки на Москву»

  • Золото різко подешевшало до 11-тижневого мінімуму на тлі війни США та Ірану

    Золото різко подешевшало до 11-тижневого мінімуму на тлі війни США та Ірану

    Ціни на золото різко знизилися до найнижчого рівня за останні 11 тижнів на тлі нового загострення геополітичної напруженості між США та Іраном, яке парадоксально посилило одразу кілька протилежних факторів впливу на фінансові ринки. Попри традиційну роль золота як «тихої гавані» під час криз, цього разу домінувати почали очікування щодо монетарної політики та зростання дохідності альтернативних активів.

    Як повідомляє Reuters, спотова ціна золота знизилася на 1,3% і опустилася до 4 206,08 долара за тройську унцію. Під час внутрішньоденних торгів котирування досягали найнижчого рівня з 23 березня, що свідчить про суттєве ослаблення попиту на дорогоцінний метал у короткостроковій перспективі. Американські ф’ючерси на золото з постачанням у серпні також продемонстрували спад — мінус 1,4%, до рівня близько 4 228 доларів за унцію.

    Різке зниження вартості відбулося на фоні чергового витка напруженості на Близькому Сході. За попередніми повідомленнями, президент США Дональд Трамп заявив про інцидент за участі американського військового гелікоптера Apache, який виконував патрулювання в районі Ормузької протоки та нібито був збитий іранськими силами. Ця заява стала тригером для подальшої ескалації.

    У відповідь Вашингтон оголосив про початок військової операції проти Ірану. Центральне командування США повідомило, що американські сили завдали ударів по іранських об’єктах, заявивши про дії в межах самооборони. Паралельно іранські державні медіа інформували про серію вибухів у стратегічно важливих районах поблизу Ормузької протоки — зокрема в Сіріку, Бандар-Аббасі та на острові Кешм, що має ключове значення для контролю морських маршрутів у регіоні.

    Ескалація викликала різке зростання занепокоєння серед інвесторів щодо можливих перебоїв у постачанні енергоносіїв, адже Ормузька протока є одним із найважливіших світових коридорів транспортування нафти та зрідженого газу. У нормальних умовах через цей вузький морський шлях проходить значна частина глобального експорту енергоресурсів, тому будь-які військові ризики тут миттєво відображаються на цінах сировини.

    На цьому тлі світові ціни на нафту продовжили зростання, додавши приблизно 1% після новин про удари США по іранських цілях. Додатковим чинником підтримки нафтового ринку стали свіжі дані про скорочення запасів сирої нафти у США, що підсилює побоювання щодо можливого дефіциту пропозиції в короткостроковій перспективі.

    Зростання нафтових котирувань має прямий вплив на глобальну інфляцію. Енергоресурси залишаються ключовим компонентом у структурі витрат як для бізнесу, так і для споживачів, тому навіть відносно помірне підвищення цін на нафту здатне підштовхувати загальний інфляційний тиск у світовій економіці. Це, у свою чергу, змінює очікування фінансових ринків щодо подальших дій центральних банків.

    Інвестори почали активніше закладати сценарій, за якого провідні регулятори, зокрема Федеральна резервна система США, утримуватимуть високі процентні ставки довше, ніж очікувалося раніше. За оцінками інструменту CME FedWatch, ринки наразі оцінюють імовірність підвищення ставок ФРС до грудня більш ніж у 70%, що суттєво впливає на поведінку капіталу.

    Для золота це створює додатковий тиск. Дорогоцінний метал не приносить процентного доходу, тому в умовах високих або потенційно зростаючих ставок він стає менш привабливим порівняно з облігаціями та іншими фінансовими інструментами, які забезпечують дохідність. Саме цей фактор зараз частково перекриває традиційний попит на золото як захисний актив.

    Хоча золото зазвичай зміцнюється в періоди геополітичної нестабільності та підвищеної інфляції, нинішня ситуація демонструє більш складну реакцію ринку. Інвестори одночасно реагують і на ризики війни, і на перспективу жорсткішої монетарної політики, і саме останній чинник наразі переважає у формуванні цінової динаміки.

    Додаткову увагу учасники ринку цього тижня зосереджують на нових макроекономічних даних зі США, насамперед показниках інфляції. Саме вони можуть стати визначальними для наступних рішень Федеральної резервної системи. Якщо інфляційний тиск залишатиметься стійким, це посилить аргументи на користь довшого утримання високих ставок або навіть їх подальшого підвищення.

    Таким чином, ринок дорогоцінних металів опинився під одночасним впливом геополітичної напруги, зростання цін на нафту, інфляційних ризиків та жорстких очікувань щодо монетарної політики. У результаті золото втратило частину інвестиційної привабливості та опустилося до мінімумів майже за три місяці, попри те, що ще нещодавно саме геополітичні ризики підтримували попит на захисні активи.

  • Нафта знову дорожчає через ескалацію на Близькому Сході

    Нафта знову дорожчає через ескалацію на Близькому Сході

    Світові ціни на нафту знову перейшли до зростання на тлі різкого загострення ситуації на Близькому Сході, яке посилило побоювання щодо стабільності постачання енергоносіїв і знову поставило під сумнів перспективи безпечного судноплавства в Ормузькій протоці — одному з ключових маршрутів світового нафтового експорту. Ринок відреагував на нову хвилю взаємних звинувачень між США та Іраном, а також на повідомлення про можливі атаки на морську інфраструктуру та прибережні об’єкти, що різко підвищило геополітичну премію в ціні нафти.

    За даними «Інтерфакс-Україна», на початку торгів у п’ятницю нафта марки Brent на лондонській біржі ICE Futures піднялася до рівня близько 101,35 долара за барель, продемонструвавши зростання понад 1% за короткий проміжок часу. Американська нафта WTI також подорожчала, досягнувши приблизно 95,86 долара за барель на електронних торгах NYMEX. Це стало відчутним розворотом після попереднього дня, коли котирування знижувалися на тлі сигналів про можливу деескалацію конфлікту.

    Різкі коливання на нафтовому ринку пояснюються тим, що інвестори змінюють очікування буквально на тлі кожної нової заяви сторін конфлікту. Напередодні ринок реагував на повідомлення про можливі дипломатичні зрушення між США та Іраном, що призвело до падіння цін більш ніж на кілька доларів за барель. Однак нові звинувачення у військових інцидентах швидко змінили настрої трейдерів, повернувши фокус на ризики перебоїв у постачанні.

    Іранські військові структури заявили про низку атак, які, за їхніми словами, були здійснені Сполученими Штатами в південних регіонах країни. Зокрема, Тегеран повідомив про ураження цивільної інфраструктури в районі острова Кешм та інших прибережних територій, а також про інцидент із танкером у районі міста Джаск. Іранська сторона розцінює ці дії як порушення режиму припинення вогню, який формально продовжує діяти, але фактично супроводжується новими інцидентами.

    У відповідь президент США Дональд Трамп заявив, що іранські сили нібито здійснили невдалу атаку на американські військові кораблі в районі Ормузької протоки. За його словами, йдеться про три есмінці, які не зазнали пошкоджень, тоді як атакуючі сили були відкинуті із значними втратами. Водночас він підтвердив, що режим припинення вогню залишається чинним, попри інциденти, які відбуваються у регіоні.

    Аналітики ринку нафти зазначають, що ситуація дедалі більше відходить від класичної економічної логіки формування цін і переходить у площину геополітичних очікувань та страхів. За словами експертів, учасники ринку реагують не стільки на фактичні перебої у постачанні, скільки на ризики потенційного блокування стратегічних маршрутів, зокрема Ормузької протоки, через яку проходить значна частина світового експорту нафти.

    Окремі аналітики звертають увагу, що адміністрація США намагається демонструвати контроль над ситуацією та підтримувати наратив про можливість дипломатичного врегулювання, однак ринок залишається чутливим до будь-яких суперечливих сигналів. У результаті навіть короткострокові заяви про загострення або атаки призводять до різких цінових стрибків.

    Попри поточне зростання, загальна динаміка тижня залишається негативною: як Brent, так і WTI завершують період із втратами понад 6%, що свідчить про надзвичайно високу волатильність ринку. Фактично нафтові котирування рухаються у широкому діапазоні, реагуючи на кожен новий інформаційний сигнал із регіону.

    Експерти попереджають, що подальший розвиток подій на Близькому Сході може залишатися ключовим фактором для глобального енергетичного ринку в найближчі тижні. У разі ескалації ризики для постачання нафти можуть знову різко зрости, тоді як будь-які ознаки стабілізації здатні швидко повернути ціни до зниження.

  • SpaceX виходить на біржу: Маск збереже повний контроль

    SpaceX виходить на біржу: Маск збереже повний контроль

    Майбутній вихід компанії SpaceX на біржу може стати одним із наймасштабніших і водночас найбільш суперечливих первинних публічних розміщень акцій в історії світового фінансового ринку. Як повідомляє Reuters, журналісти агентства ознайомилися з проєктними документами майбутнього IPO, які розкривають надзвичайно жорстку модель корпоративного управління, що фактично закріплює одноосібний контроль засновника компанії Ілон Маск навіть після залучення публічних інвесторів.

    Згідно з матеріалами, які аналізує Reuters, структура IPO SpaceX побудована таким чином, щоб максимально обмежити вплив нових акціонерів на ухвалення рішень. Йдеться про систему акцій із різним обсягом голосів, жорсткі юридичні обмеження для інвесторів та фактичне усунення класичних механізмів корпоративного контролю, які зазвичай супроводжують публічні компанії. Така модель, як зазначається, створює унікальний випадок навіть для технологічного сектору США, де контроль засновників часто зберігається, але не в настільки концентрованій формі.

    Ключовим елементом майбутньої структури є поділ акцій на два класи. Акції класу A отримають звичайні інвестори, однак вони матимуть лише один голос на акцію. Водночас акції класу B, які залишаться у Маска та обмеженого кола інсайдерів, забезпечуватимуть десять голосів на одну акцію. Це дозволяє сформувати ситуацію, за якої навіть після виходу на біржу контроль над компанією залишиться у вузької групи осіб, а сам Маск збереже вирішальний вплив на стратегічні рішення.

    За даними документів, Маск нині володіє приблизно 42,5% акцій SpaceX, однак через систему суперголосів контролює близько 83,8% голосів у компанії. Після IPO цей показник, як очікується, залишиться вище 50%, що означає збереження фактичного контролю над радою директорів, ключовими призначеннями та стратегічними напрямками розвитку компанії. Фактично саме Маск визначатиме склад ради директорів, матиме право призначати або звільняти її членів і контролюватиме ухвалення рішень щодо великих угод, включно зі злиттями та поглинаннями.

    У документах також зазначається, що акції класу B будуть автоматично конвертовані в звичайні акції у разі їх продажу, що унеможливлює передачу розширених прав голосу зовнішнім інвесторам. Доступ до таких акцій буде суттєво обмежений і фактично залишиться за Маском, його родиною та окремими визначеними структурами. Це додатково посилює концентрацію контролю всередині компанії та мінімізує ризики розмивання впливу засновника.

    Окремий резонанс викликали юридичні положення, які регулюють права майбутніх акціонерів. У проєкті статуту передбачено, що інвестори автоматично відмовляються від права на суд присяжних у будь-яких спорах із компанією. Крім того, їм забороняється ініціювати колективні позови проти SpaceX, її керівництва, директорів або фінансових консультантів, залучених до IPO. Усі потенційні конфлікти мають вирішуватися через обов’язковий арбітраж, що суттєво звужує можливості судового захисту для акціонерів.

    Фахівці з корпоративного права зазначають, що подібна конструкція практично виключає класичні механізми акціонерного впливу. Юристи наголошують, що поєднання суперголосів, обмеження судових позовів та жорсткого контролю інсайдерів формує модель, яка мінімізує підзвітність керівництва перед ринком. Саме тому частина експертів уже називає запропоновану систему однією з найзакритіших серед великих публічних компаній.

    Показовим є й те, що SpaceX реєструється у штаті Техас, який останніми роками активно конкурує з іншими юрисдикціями США за лояльність великих корпорацій. Техаське корпоративне право дозволяє значно обмежувати можливості активних інвесторів впливати на управління компаніями, ускладнює процедури ініціювання акціонерних резолюцій та захищає керівництво від так званих ворожих поглинань. Саме після юридичних суперечок у Делавер, де суд скасував компенсаційний пакет Маска в 55,8 млрд доларів для Tesla, низка компаній, пов’язаних із Маском, почала переходити до техаської юрисдикції.

    Аналітики зазначають, що цей крок має стратегічний характер і спрямований на зменшення регуляторних ризиків та судового тиску на керівництво компанії. Водночас така модель викликає дискусії у фінансовій спільноті, оскільки вона суттєво змінює баланс між інтересами засновників і публічних інвесторів.

    Попри жорсткі умови, інтерес до IPO SpaceX залишається надзвичайно високим. За оцінками, компанія може залучити до 75 мільярдів доларів і отримати ринкову оцінку на рівні приблизно 1,75 трильйона доларів. Це може зробити розміщення найбільшим в історії фондового ринку, випередивши всі попередні технологічні IPO.

    Експерти пояснюють високий інтерес інвесторів масштабом впливу SpaceX на глобальну індустрію. Компанія є ключовим гравцем у космічних запусках, розвиває супутниковий інтернет Starlink і активно працює над програмою надважкої ракети Starship, яка має стати основою майбутніх міжпланетних місій, зокрема до Марс. Саме потенціал цих проєктів змушує інвесторів розглядати участь в IPO навіть попри суттєве обмеження їхніх корпоративних прав.

    Водночас частина експертів попереджає, що така модель може створити прецедент для інших технологічних гігантів, які також можуть прагнути залучати капітал, зберігаючи при цьому максимальний контроль засновників. У цьому контексті SpaceX може стати прикладом нового типу публічних компаній, де інвестори отримують доступ до капіталізації зростання, але мінімальний вплив на управління.

    Аналітики підкреслюють, що попри всі юридичні та корпоративні обмеження, саме очікування стрімкого зростання SpaceX і її домінування у стратегічних секторах економіки робить компанію однією з найпривабливіших для глобальних інвесторів, навіть за умов безпрецедентного рівня концентрації влади в руках засновника.