Позначка: кредити

  • Майже 10 мільйонів боргів: які зобов’язання накопичують українці

    Майже 10 мільйонів боргів: які зобов’язання накопичують українці

    За останній рік кількість боргів громадян України зросла на 514 тисяч. Про це свідчать дані Єдиного реєстру боржників, відповідно до яких загальна кількість проваджень сягнула близько 9,5 мільйона.

    Найбільшу частку становлять штрафи за порушення правил дорожнього руху — їх уже понад 2 мільйони. На другому місці — інші адміністративні штрафи та обов’язкові платежі на користь держави.

    Значний обсяг займають також борги за комунальні послуги. У реєстрі зафіксовано понад 800 тисяч таких випадків, що становить приблизно 9% від загальної кількості заборгованостей. Це свідчить про те, що значна частина населення має труднощі з регулярною оплатою базових послуг.

    На тлі зростання боргів в Україну прибула місія Міжнародного валютного фонду, яка продовжить співпрацю з українською владою у фінансовій сфері. Раніше також стало відомо, що Європейський союз погодив пакет допомоги для України в розмірі 90 млрд.

    Експерти зазначають, що збільшення рівня заборгованості є відображенням складної економічної ситуації. Через обмежені доходи та зростання витрат частина громадян змушена користуватися позиками або відкладати виконання фінансових зобов’язань.

    У довгостроковій перспективі така динаміка може впливати як на рівень платоспроможності населення, так і на загальну фінансову стабільність країни. Водночас ефективність державної підтримки та міжнародної допомоги відіграватиме ключову роль у стримуванні подальшого зростання боргів.
  • У Стрию чоловік оформив 23 кредити на ветерана війни

    У Стрию чоловік оформив 23 кредити на ветерана війни

    У Стрийському районі Львівської області правоохоронці повідомили про підозру 28-річному місцевому мешканцю, якого підозрюють у шахрайстві та несанкціонованому втручанні в роботу інформаційних систем. За даними слідства, чоловік незаконно оформив понад два десятки кредитів на ім’я ветерана війни.

    Як повідомили у поліції, підозрюваний увійшов у довіру до 51-річного знайомого, який був звільнений з військової служби через поранення. Під приводом допомоги з банківськими операціями він отримав доступ до інтернет-банкінгу потерпілого.

    Скориставшись цим доступом, чоловік оформив 23 кредитні зобов’язання у різних фінансових установах. Загальна сума позик становила майже 212 тисяч гривень. Отримані кошти, за версією слідства, він привласнив та витратив на власні потреби.

    Про наявність боргів потерпілий дізнався лише після отримання повідомлень від фінансових установ про прострочені платежі. Після цього він звернувся до поліції із відповідною заявою.

    У межах досудового розслідування слідчі провели необхідні експертизи та зібрали докази, які стали підставою для повідомлення чоловікові про підозру. Справу розслідують слідчі Стрийського районного управління поліції за процесуального керівництва Стрийської окружної прокуратури.

    Підозрюваному інкримінують шахрайство та несанкціоноване втручання в роботу інформаційних систем. У разі доведення вини йому загрожує до восьми років позбавлення волі.

    Досудове розслідування триває.

  • Колектори програли суд жінці, якій оформили кредит без її відома

    Колектори програли суд жінці, якій оформили кредит без її відома

    Конотопський міськрайонний суд Сумської області відмовив колекторській компанії у стягненні з жінки понад 56 тисяч гривень за кредитом, який, як з’ясувалося, був оформлений шахраями після зламу її SIM-картки оператора «Київстар».

    Із матеріалів справи випливає, що 3 листопада 2021 року на ім’я громадянки був оформлений споживчий кредит у фінансовій компанії на суму 9 600 гривень. Договір було підписано в електронній формі, а гроші перераховані на банківську картку. Згодом через нараховані відсотки та штрафи сума боргу зросла до 56 592 гривень, а право вимоги перейшло до колекторської компанії.

    Однак жінка заперечила, що брала будь-який кредит. Вона пояснила, що ще наприкінці жовтня 2021 року її мобільний номер, який був фінансовим номером у ПриватБанку, був зламаний після дзвінка невідомої особи. Шахраї отримали доступ до її SIM-картки та банківського акаунта, що призвело до блокування номера та підозрілих фінансових операцій.

    У той самий день жінка звернулася до банку і мобільного оператора, де їй заблокували старий номер і банківську карту. Наступного дня вона подала заяву до поліції про шахрайство, і було відкрито кримінальне провадження.

    Суд також взяв до уваги, що кредит був оформлений уже після того, як номер телефону було заблоковано, а жінка звернулася до банку, мобільного оператора і поліції. Додатково було встановлено, що доступ до онлайн-сервісів, з яких подавалися заявки на кредити, здійснювався з IP-адрес у Харківській області та Дніпрі, тоді як у цей час жінка перебувала на своєму робочому місці у Конотопі.

    Колекторська компанія наполягала, що відсутність вироку у кримінальній справі не є доказом шахрайства. Проте суд зазначив, що саме кредитор зобов’язаний довести, що договір був укладений конкретною особою та що вона не стала жертвою злочину. Таких доказів компанія не надала.

    У результаті суд відмовив у задоволенні позову, визнавши, що жінка не укладала кредитний договір і не сприяла доступу до своїх персональних даних. При цьому колекторам роз’яснили право звертатися з вимогами про відшкодування збитків до осіб, які фактично вчинили шахрайство.

  • Українці взяли понад 13,7 млрд грн мікропозик за три місяці — борги МФО зросли до 25 млрд

    Українці взяли понад 13,7 млрд грн мікропозик за три місяці — борги МФО зросли до 25 млрд

    За останній квартал українці оформили понад 2,1 млн мікрокредитів, позичивши у мікрофінансових організацій (МФО) більш ніж 13,7 млрд грн.

    У третьому кварталі українці взяли 2 138 569 мікрокредитів. Це приблизно на 2% менше, ніж у попередньому періоді. Водночас середня сума позики збільшується.

    • На початку року «кредит до зарплати» становив у середньому 5 773 грн.

    • Нині позичальники беруть уже 6 417 грн у середньому за один мікрокредит.

    Загалом від початку року МФО видали 6,5 млн мікропозик на суму понад 40 млрд грн.

    Хоча кількість нових позик трохи зменшується, із поверненням кредитів ситуація значно гірша. Від початку року загальна сума заборгованості користувачів мікропозик:

    • зросла на 25%,

    • досягла 25,15 млрд грн.

    Аналітики зазначають, що борги накопичуються швидше, ніж зростає кількість нових позик, що свідчить про погіршення платіжної спроможності частини населення.

    МФО залишаються одним із найбільш доступних інструментів швидких позик — без довідок, перевірок і складних процедур. Саме тому українці продовжують масово звертатися до таких сервісів, навіть попри високі ставки та ризик боргової спіралі.

    Експерти відзначають, що структура ринку мікрокредитування цього року демонструє дві ключові тенденції:

    • помірне падіння кількості кредитів,

    • збільшення середнього чека та різке нарощення заборгованості.

    Це вказує на те, що все більше українців користуються МФО не як разовою допомогою, а як регулярним фінансовим інструментом.

  • Борги та державна зрада: майно ТОВ «Дніпрометалсервісгруп» заблоковано

    Борги та державна зрада: майно ТОВ «Дніпрометалсервісгруп» заблоковано

    Слідчий суддя Печерського районного суду Києва виніс ухвалу про арешт майна на суму понад 2,7 млрд грн у межах кримінального провадження № 22022101110000748. Розслідування веде ДБР та стосується діяльності ТОВ «Дніпрометалсервісгруп» і його бенефіціарних власників Сергія Ганзелінського та Олександра Дементієнка.

    Компанія отримала кредити від ПАТ «Дельта Банк» на загальну суму 36,7 млн євро у 2011–2013 роках, але не повернула борг, який на сьогодні становить 2,69 млрд грн. Частина кредитів була забезпечена заставою в АР Крим, що стало неможливим після анексії півострова. Крім того, 385 тис. євро рефінансування від НБУ могли бути привласнені зловмисниками.

    Слідство встановило, що власники компанії організували схему ухилення від повернення боргу, зокрема шляхом ліквідації ТОВ «Дніпрометалсервісгруп» у 2015 році та перевезення заставного майна до Латвії, яке використовує компанія Madesta SIA. Окрім цього, бізнесмени перереєстрували фірми в РФ, сплачуючи податки та укладаючи контракти з підприємствами оборонного комплексу країни-агресорки, що кваліфікується як державна зрада.

    Суд наклав на них субсидіарну відповідальність у розмірі 2,69 млрд грн за рішенням від 20 грудня 2024 року. У межах ухвали арештовано:

    • 100% корпоративних прав ТОВ «Інвестиційно-промислова компанія “Ассестс Менеджмент Груп”» (33,5 млн грн);

    • Нежитлові приміщення в Дніпрі (666,3 м²) та Чернівцях (2563,2 м²);

    • Грошові кошти на 10 банківських рахунках у «Сенс Банку» та «Укргазбанку», за винятком податкових платежів.

  • Штучний інтелект допоміг шахраям вкрасти понад 4 млн грн у банках, – зловмисників викрито

    Штучний інтелект допоміг шахраям вкрасти понад 4 млн грн у банках, – зловмисників викрито

    Слідчі Національної поліції викрили організовану групу, яка за допомогою технологій штучного інтелекту та DeepFake оформлювала кредити на українців. Зловмисники відкрили рахунки від імені щонайменше 286 громадян, а на частину з них оформили кредити на суму понад 4 млн грн.

    Організаторкою оборудки стала 33-річна жінка, яка під час повномасштабного вторгнення виїхала до Польщі. До протиправної діяльності вона залучила свого колишнього чоловіка та знайомого з Миколаєва. Зловмисники отримували персональні дані користувачів онлайн-банкінгу — номери телефонів, паролі та коди авторизації.

    Дані використовувалися для несанкціонованого входу до мобільних застосунків українських банків та системи BankID через «Дію». Після цього організаторка створювала короткі підроблені відео з технологією DeepFake, накладаючи обличчя потерпілих на власне, щоб пройти автоматичну фотоверифікацію у банках.

    За допомогою таких підробок зловмисники уклали договори та відкрили рахунки на українців. Отримані кошти переводили на контрольовані рахунки, конвертували у криптовалюту та обготівковували.

    Наразі трьом учасникам групи повідомлено про підозру за шахрайство, вчинене організованою групою у великих розмірах в умовах воєнного стану, та за несанкціоноване втручання в роботу інформаційно-комунікаційних систем.

  • Кредити та депозити українців у 2025 році: хто більше позичає і хто більше заощаджує

    Кредити та депозити українців у 2025 році: хто більше позичає і хто більше заощаджує

    Українці та бізнес нарощують обсяги кредитування попри воєнний стан. За даними Національного банку України, станом на початок серпня 2025 року обсяг виданих кредитів сягнув 1,23 трлн грн, що на 15% більше, ніж торік, і на 26% більше, ніж до початку повномасштабного вторгнення.

    Основну частину позик взяв бізнес — 909,3 млрд грн (74%). Водночас громадяни залучили 316,1 млрд грн, і саме їхній кредитний портфель зріс швидше — на 22% за рік, тоді як у бізнесу лише на 13%.

    Після різкого падіння у 2022–2023 роках кредитування поступово відновлюється. Якщо у квітні 2023 року населення мало всього 205,4 млрд грн кредитів, то за два роки обсяг зріс у півтора раза.

    Українці переважно беруть кредити у гривні — 97% позик. У бізнесу ця частка нижча — 72%. Валютні кредити фізосіб залишаються мінімальними (3%) і більш ніж на 90% є непрацюючими.

    Натомість депозити в банках зростають ще швидше. Станом на серпень 2025 року українці та компанії тримають на рахунках 2,79 трлн грн — у 2,3 раза більше, ніж позичили в банках. Половину коштів зберігає бізнес (1,49 трлн грн), ще майже стільки — громадяни (1,3 трлн грн).

    Темпи зростання депозитів знизилися: якщо на початку повномасштабної війни вони щороку збільшувались на 30%, то тепер — лише на 11%. Проте гривневі вклади стабільно зростають, а валютні після падіння у 2022-му відновилися та вже перевищили рівень липня 2021 року.

    Загалом валютна частка депозитів у бізнесу становить 28%, у громадян — 34%. Це свідчить, що понад третина заощаджень українців досі зберігається у валюті.

  • Суд засудив шахрая, який оформляв кредити на інших осіб

    Суд засудив шахрая, який оформляв кредити на інших осіб

    Шевченківський районний суд Львова засудив 22-річного чоловіка до 3,5 років позбавлення волі за шахрайство через телеграм-канали. Протягом кількох місяців він ошукав 31 людину на суму близько 300 тис. грн, повідомляє обласна прокуратура.

    За даними слідства, з квітня по вересень минулого року шахрай шукав жертв у телеграм-каналах, пропонуючи легкий заробіток. Він переконував людей авторизуватися для отримання грошей, після чого отримував їхні персональні дані та оформляв на них банківські картки та кредити.

    «Під приводом авторизації чоловік обманом отримував конфіденційну інформацію потерпілих і оформляв на їхні дані банківські картки. При цьому вказував свій номер для доступу до рахунків, а далі оформляв кредити різного обсягу», — розповіли у прокуратурі.

    Суд визнав чоловіка винним у порушенні недоторканості приватного життя, шахрайстві та несанкціонованому втручанні в роботу автоматизованих мереж (ч. 1, 2 ст. 182, ч. 4 ст. 190, ч. 1, 2 ст. 361 ККУ).

    Тепер він проведе 3 роки та 6 місяців у в’язниці.

  • Топчиновники комісії з цінних паперів катаються на авто, куплених за гроші вкладників “Фрідом Фінанс”

    Топчиновники комісії з цінних паперів катаються на авто, куплених за гроші вкладників “Фрідом Фінанс”

    Поки вкладники “Фрідом Фінанс Україна” чекають на повернення своїх грошей, чиновники Національної комісії з цінних паперів та фондового ринку (НКЦПФР) оформлюють кредити на елітні авто в банку підсанкційного російського бізнесмена Тимура Турлова. Про це свідчить нова порція декларацій, зв’язків і фактів, які викликають серйозні питання щодо незалежності та доброчесності керівництва Комісії.

    Авто чиновника — на матір-пенсіонерку

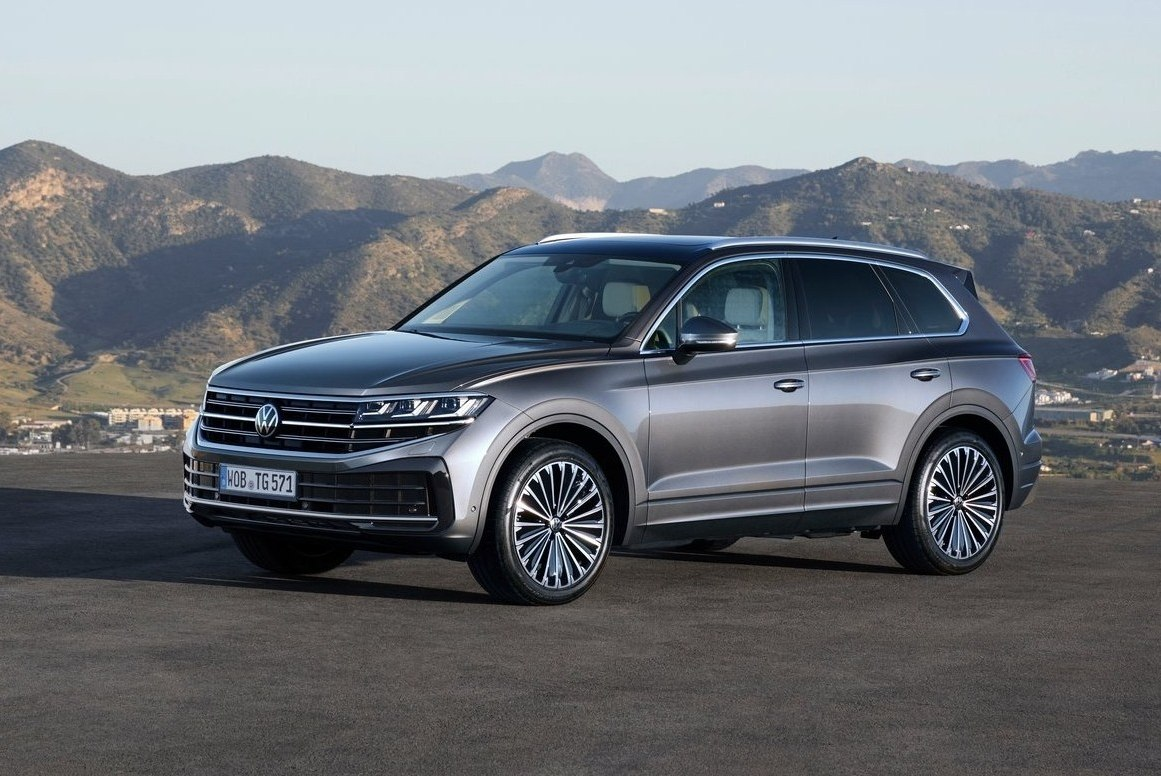
    За декларацією, заступник керівника Офісу НКЦПФР Максим Рівтін користується VOLKSWAGEN TOUAREG R line 2024 року, який формально зареєстрований на його матір — пенсіонерку Наталію Злотнікову. Жінка не має водійського посвідчення й не декларує доходів, які б дозволяли утримання такого авто. Проте сама машина перебуває в обтяженні — оформлена в кредит у АТ “Скай банк”, власником якого є Тимур Турлов, внесений до санкційного списку РНБО ще у жовтні 2022 року.

    Схожа історія й у голови НКЦПФР Руслана Магомедова — за тією ж схемою у 2021 році “Скай банк” видав йому кредит на такий самий автомобіль, що також зазначено у декларації.

    Турлов, санкції і мільярди вкладників

    Під санкціями перебуває не лише Турлов, а й його компанія “Фрідом Фінанс Україна”, яка блокує активи своїх клієнтів на суму близько 3,5 млрд грн. Ці гроші не повертаються навіть тим вкладникам, які не мають жодного стосунку до санкцій — про це неодноразово заявляв голова фінансового комітету Верховної Ради Данило Гетманцев.

    Натомість НКЦПФР, яка мала б захищати інвесторів, фактично зволікає з рішеннями, які дозволили б розблокувати ці активи. Ситуація тягнеться вже майже три роки, проте на практиці Комісія не зробила жодного кроку, який би свідчив про захист прав ошуканих вкладників.

    Банківське партнерство замість регуляторного нагляду

    Особливо цинічно виглядає той факт, що “Скай банк” не обслуговує фізичних осіб, але охоче кредитує чиновників НКЦПФР. Джерела в індустрії вказують, що така “лояльність” до чиновників може бути не випадковою, а результатом особистих вказівок Турлова.

    Показово, що Максим Рівтін раніше вже був звільнений із посади заступника голови Держводагентства через корупційні порушення. Очолював структуру тоді той самий Михайло Янчук, який зараз є його керівником у НКЦПФР. Друзів не забувають.

    Замість того щоб виконувати свої функції як регулятор і захисник інвесторів, НКЦПФР перетворюється на зручного партнера для підсанкційного фінансового бізнесу. Гроші вкладників роками залишаються заблокованими, а їхнім коштом чиновники їздять на розкішних автомобілях, оформлених на родичів і оплачуваних кредитами з «дружніх» банків.

    Чи отримає ця історія продовження у правоохоронних органах — питання риторичне. Але громадськість і вкладники мають право знати, чому держава мовчки спостерігає за зрощенням контролюючого органу з тіньовими фінансовими інтересами.

  • Українці наростили борги за мікрокредитами: 15 мільярдів боргу на початок року

    Українці наростили борги за мікрокредитами: 15 мільярдів боргу на початок року

    У 2024 році українці суттєво збільшили заборгованість перед мікрофінансовими організаціями. Попри майже незмінну кількість оформлених кредитів, загальний обсяг позик виріс на 27%, досягнувши 51,69 мільярда гривень. Середня сума одного мікрокредиту становила близько 150 доларів — понад 6 тисяч гривень, що на 26% більше, ніж у 2023 році.

    Про ці тенденції повідомляє платформа «Опендатабот». Усього впродовж року було укладено понад 8,3 мільйона кредитних договорів. Найактивніше позики брали у третьому кварталі — приблизно 729 тисяч кредитів щомісяця. Наприкінці року цей показник знизився до 691 тисячі, але попит на швидкі гроші залишився стабільно високим.

    Нарощення позик супроводжувалося зростанням заборгованості. За перші три квартали 2024 року борг українців перед мікрофінансовими організаціями виріс із 9,3 мільярда до 18,47 мільярда гривень. Наприкінці року сума знизилася до 15,77 мільярда, але загалом залишилася у 1,7 раза вищою, ніж на початку року.

    Попри часткове погашення кредитів у кінці 2024-го, фінансове навантаження на населення продовжує зростати. Збільшення середнього чека свідчить про те, що українці потребують більших сум для покриття базових витрат, не маючи достатньо власних коштів.

    На тлі цього з’являються і шахрайські схеми. Національний банк України визнав діяльність онлайн-сервісу BitCapital незаконною. Платформа маскувала видачу гривневих позик під кредити у криптовалюті Tether (USDT), фактично обходячи фінансове регулювання. Внаслідок цього постраждали щонайменше 700 осіб.

    Мікрокредитування залишається популярним інструментом виживання, але водночас — джерелом зростаючих фінансових ризиків для мільйонів громадян.